
Portal REPSE: el pago sale solo cuando la evidencia está completa
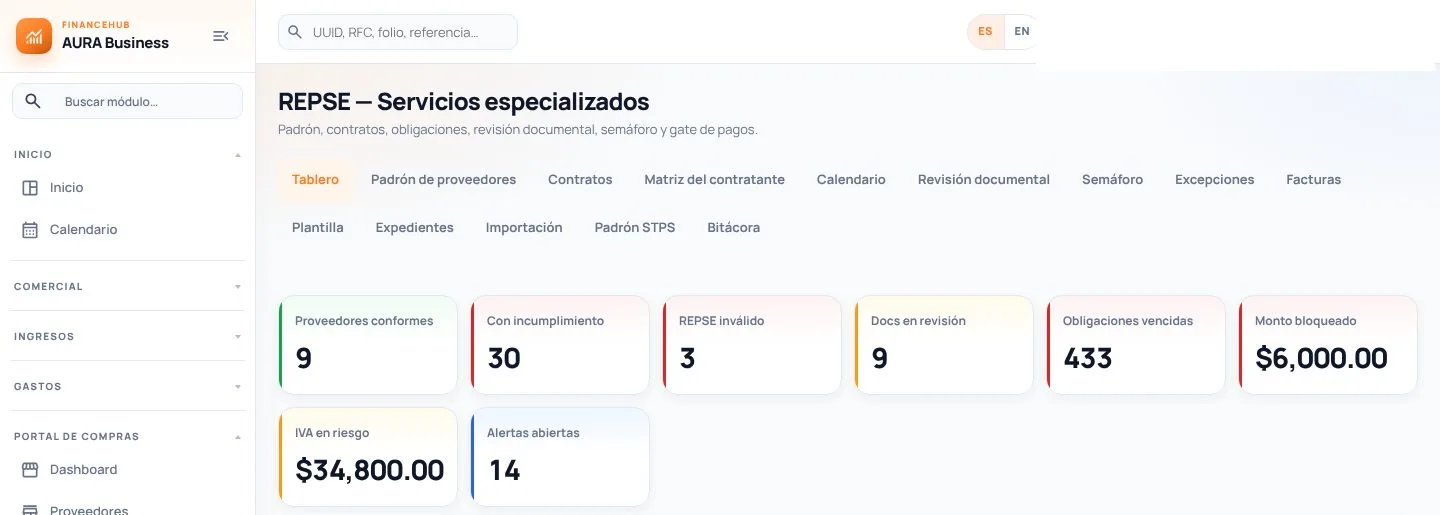
Su prestador de servicios especializados carga la evidencia de cada periodo en su propio portal. Finanzas revisa contra el padrón, el contrato y la matriz de servicios permitidos, y el semáforo decide: pasa, observa o bloquea el pago.
Por qué el folio vigente no es suficiente
Tres fuentes que no coinciden
El objeto del contrato, las actividades del registro y lo que su empresa puede contratar dicen cosas distintas.
Evidencia a destiempo
Nómina, cuotas e informativas se piden al cierre del año, cuando ya no se pueden corregir.
Pagos sin revisión
La factura se paga antes de confirmar que el expediente del periodo está completo.
Riesgo para quien contrata
Responsabilidad solidaria, deducción y acreditamiento de IVA dependen de esa evidencia.
Nueve pasos, de la matriz al pago
Así lo enseñamos en la ruta «REPSE» de nuestra academia de usuarios.
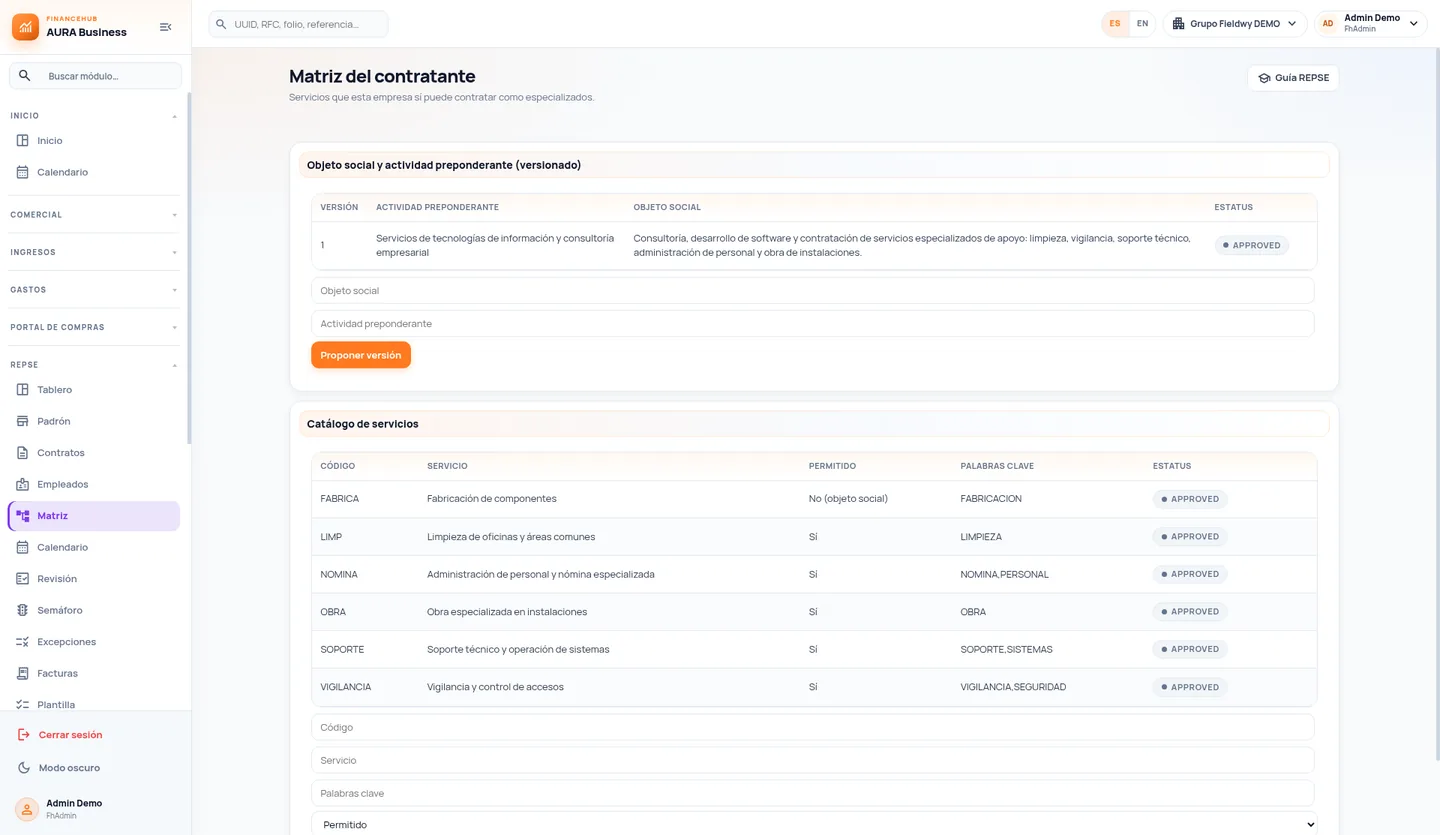
- MatrizSu empresa define qué servicios puede contratar como especializados y aprueba el perfil.
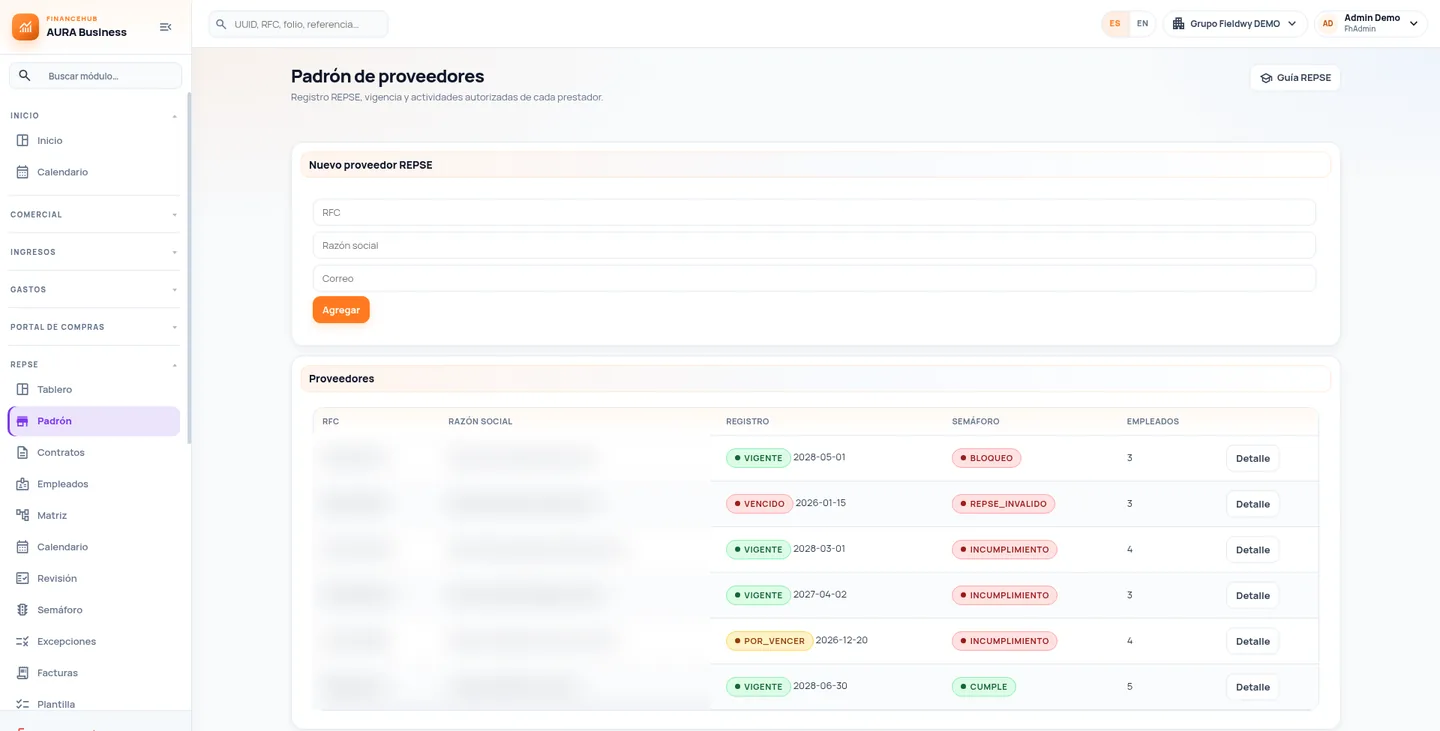
- PadrónSe registra el folio, la vigencia y las actividades del registro REPSE de cada proveedor.
- ContratoObjeto, servicio, vigencia y personal aproximado; se clasifica como sujeto o no sujeto, con motivo.
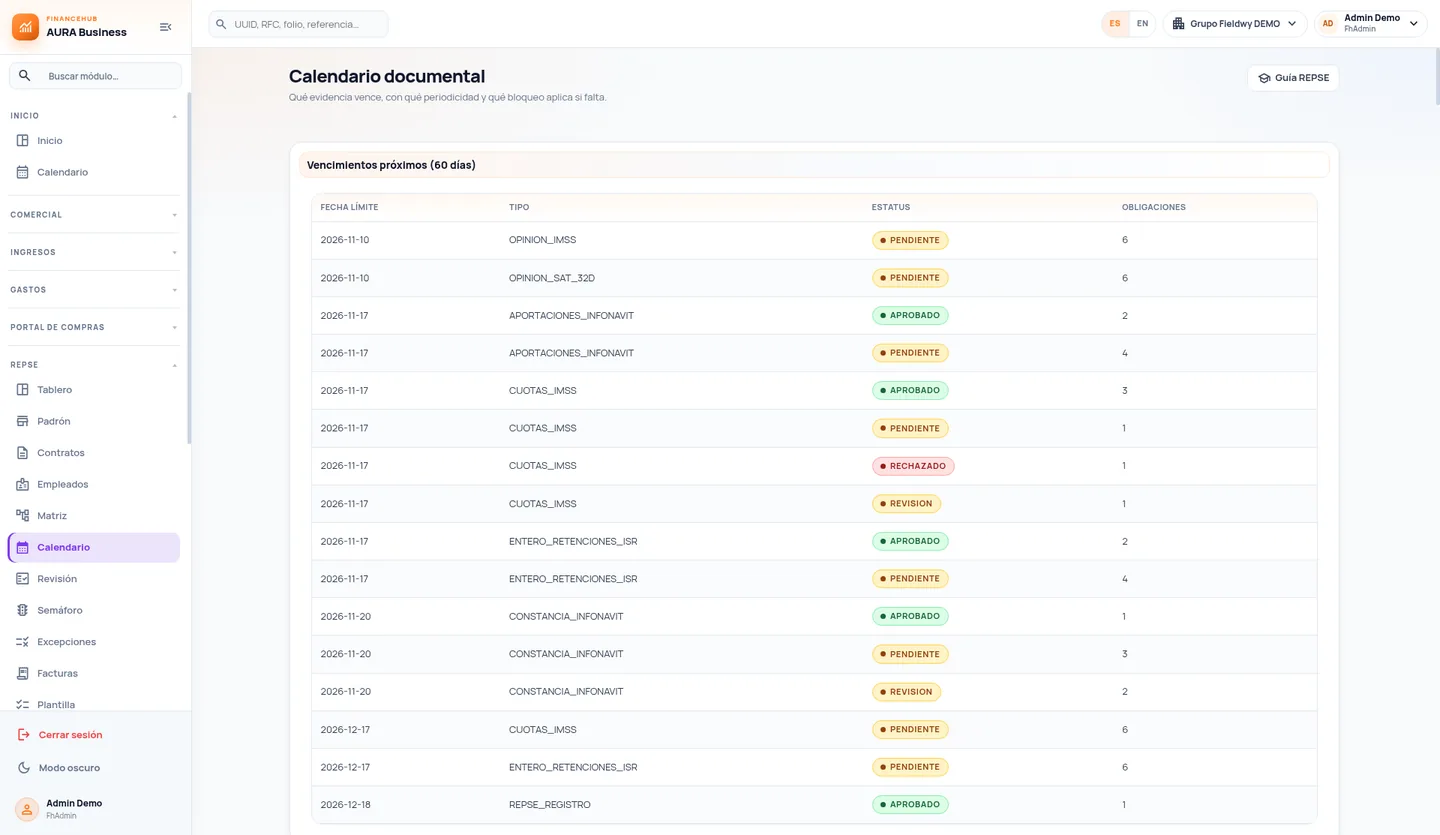
- CalendarioSe generan las obligaciones del contrato: documentos de inicio, mensuales, bimestrales y cuatrimestrales.
- Acceso del proveedorEl prestador entra a su portal y ve sus contratos y lo que le falta.
- Carga de evidenciaSube PDF, XML o ZIP de cada obligación del periodo.
- RevisiónSu equipo aprueba o rechaza con comentario; el rechazo queda en la bitácora.
- SemáforoCumple, por vencer, incumplimiento o bloqueado, por proveedor y por contrato.
- Compuerta de pagoLa factura pasa, se observa o se bloquea. Las excepciones requieren motivo y fecha de expiración.
Pantallas del portal REPSE
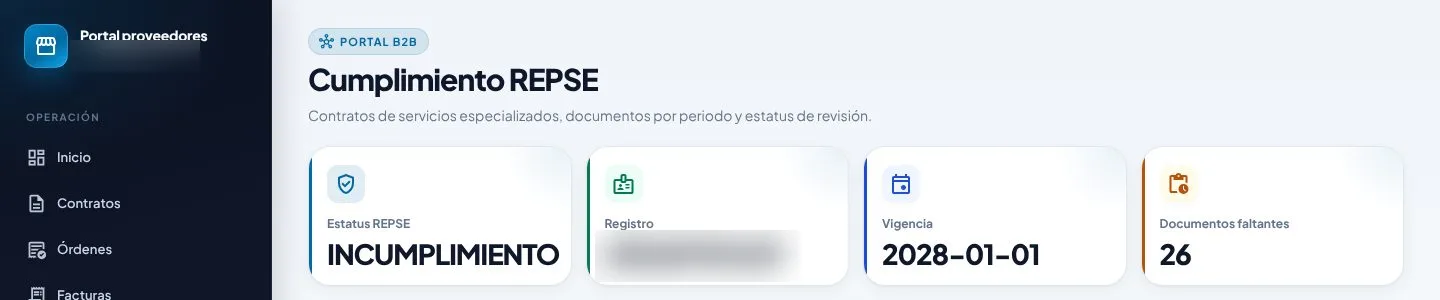
Cumplimiento, evidencia y pago en el mismo expediente
Matriz versionada
Objeto social, actividad preponderante y catálogo de servicios permitidos, con aprobación.
Padrón con vigencias
Folio, vigencia de tres años y actividades del registro, con aviso previo al vencimiento.
Calendario de evidencia
Cada documento con periodicidad, fecha límite y nivel de bloqueo si se vence.
Semáforo
Por proveedor y contrato, con pendientes, vencidos y motivos.
Compuerta de pago
Factura → contrato → servicio → expediente del periodo, antes de liberar el pago.
Portal del prestador
El proveedor sabe qué entregar, cuándo y por qué se rechazó.
Excepciones controladas
Con motivo, responsable y fecha de expiración; se revocan cuando dejan de aplicar.
Expediente de auditoría
Exportación por proveedor y periodo, con registro de quién la generó.
Guía y capacitación
Ruta de aprendizaje para su equipo y guía para proveedores, en lenguaje operativo.
Desde 2021, el riesgo también es de quien contrata
La reforma publicada en el DOF el 23 de abril de 2021 prohibió la subcontratación de personal y permitió solo los servicios u obras especializadas que no formen parte del objeto social ni de la actividad económica preponderante de quien los recibe, siempre que el prestador esté inscrito en el REPSE de la STPS (LFT, arts. 12, 13 y 15).
Quien contrata responde solidariamente por las obligaciones laborales del prestador (LFT, art. 14) y, para deducir y acreditar el IVA, debe verificar el registro al pagar y obtener la documentación del periodo (LISR, art. 27, fr. V; LIVA, art. 5, fr. II). Por eso el portal revisa la evidencia antes de pagar.
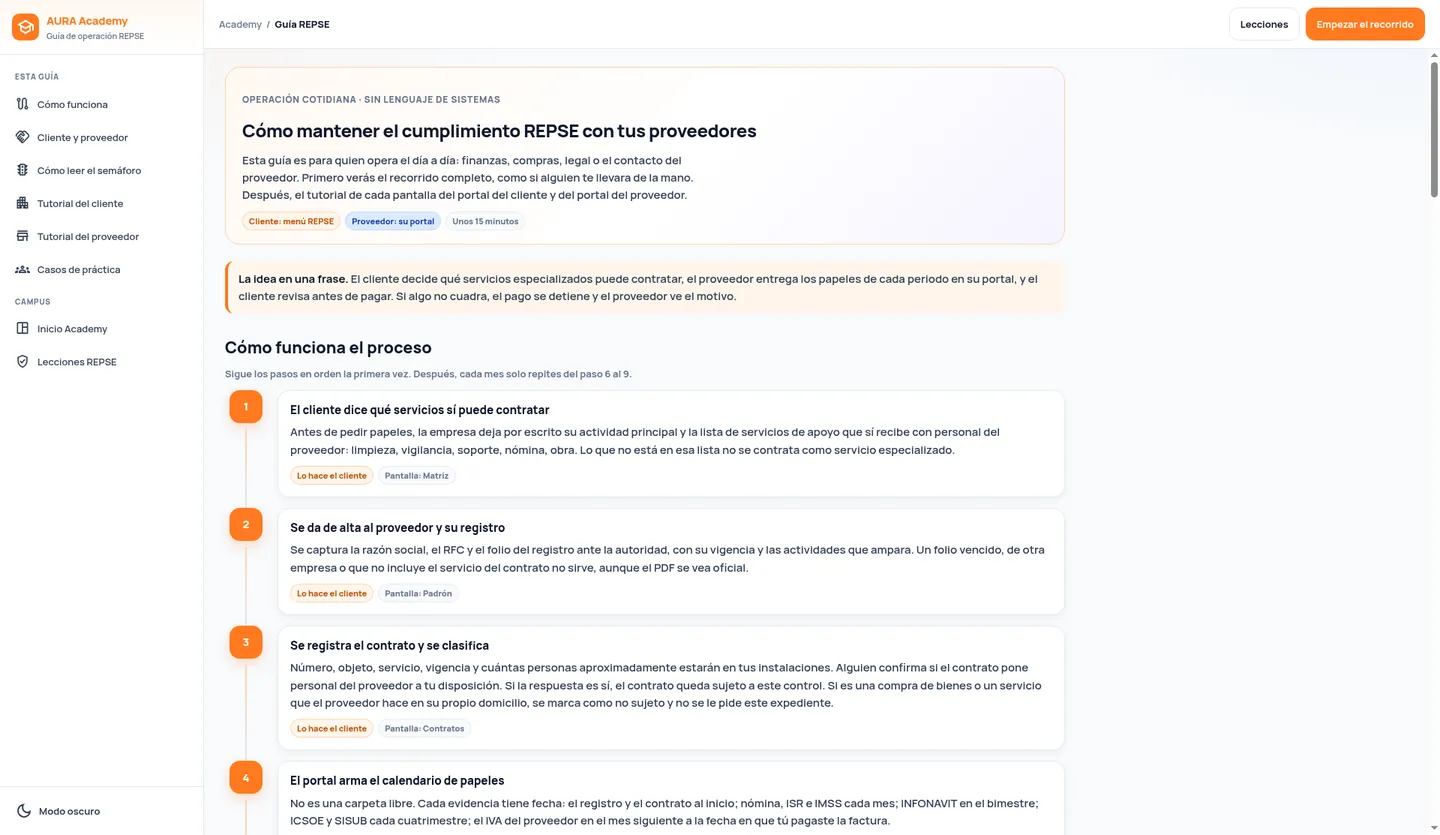
Lo que cambia en la operación
- Pagos con respaldoCada pago de un servicio especializado sale con su expediente revisado.
- Vencimientos a la vistaEl registro, los documentos y las informativas se ven antes de vencer.
- Proveedores informadosEl prestador sabe qué entregar y por qué se le rechazó algo.
- Expediente listoUn archivo por proveedor y periodo para revisión o auditoría.
Equipos que trabajan sobre el mismo expediente
- Finanzas y Cuentas por Pagar: la factura se revisa contra la evidencia antes del pago.
- Compras: contratos clasificados y proveedores con registro vigente desde el alta.
- Legal y Compliance: expediente por proveedor y periodo, listo para revisión.
- Fiscal: documentación ordenada para deducción y acreditamiento.
- Proveedores: un portal claro con lo que deben entregar y cuándo.
Lo que suelen preguntarnos
¿Tiene otra duda? Escríbanos desde el formulario de esta página.
¿Qué es el REPSE?
Es el Padrón Público de Contratistas de Servicios Especializados u Obras Especializadas de la Secretaría del Trabajo y Previsión Social (STPS). Quien presta esos servicios debe estar inscrito (LFT, art. 15) y el padrón se consulta en repse.stps.gob.mx.
¿Cuándo aplica a mi empresa?
Cuando contrata servicios u obras especializadas en los que el prestador pone a disposición personal propio, y esos servicios no forman parte de su objeto social ni de su actividad económica preponderante (LFT, art. 13). La compra de bienes o un servicio que el proveedor presta en sus instalaciones sin poner personal a su disposición se clasifica distinto. La clasificación la define su empresa con su asesor; el portal la documenta.
¿Cada cuánto se renueva el registro?
Cada tres años (LFT, art. 15). El portal registra la vigencia de cada proveedor y avisa con anticipación. Un registro vencido o cancelado deja al proveedor como REPSE inválido.
¿Qué debe decir el contrato?
Debe constar por escrito y señalar el objeto de los servicios u obras y el número aproximado de trabajadores que participarán (LFT, art. 14). El portal guarda el contrato y lo cruza con la matriz y el registro.
¿Qué documentos pide el SAT para deducir y acreditar el IVA?
Al pagar, verificar que el prestador tenga registro y obtener copia de los CFDI de nómina del personal, del entero de retenciones de ISR y del pago de cuotas IMSS y aportaciones INFONAVIT (LISR, art. 27, fr. V). Para el IVA, copia de la declaración y del acuse de pago del prestador, a más tardar el último día del mes siguiente al pago (LIVA, art. 5, fr. II).
¿Qué son el ICSOE y el SISUB?
Son informativas cuatrimestrales que presenta el prestador: ICSOE ante el IMSS (LSS, art. 15-A) y SISUB ante el INFONAVIT (Ley del INFONAVIT, art. 29 Bis), a más tardar el día 17 de enero, mayo y septiembre. Su empresa no las presenta, pero conviene recabar el acuse como parte del expediente.
¿Qué pasa si la evidencia está incompleta al momento de pagar?
La compuerta de pago observa o bloquea la factura según la regla que su empresa defina. Si se decide pagar con un pendiente, se registra una excepción con motivo, responsable y fecha de expiración.
¿Qué riesgos hay si no se cumple?
La responsabilidad solidaria por las obligaciones laborales del prestador (LFT, art. 14), la pérdida de la deducción y del acreditamiento del IVA de esos pagos (CFF, art. 15-D; LISR, art. 27; LIVA, art. 5) y multas que la LFT fija entre 2,000 y 50,000 veces la UMA (art. 1004-C).
Contenido informativo; no constituye asesoría legal ni fiscal. Las referencias normativas citan la legislación mexicana vigente a noviembre de 2026 (LFT, LSS, Ley del INFONAVIT, LISR, LIVA y CFF) y los portales oficiales de la STPS, el IMSS, el INFONAVIT y el SAT. Las obligaciones concretas dependen de cada contrato y deben validarse con su asesor. Las pantallas muestran datos de demostración.
Cuéntenos cómo opera hoy
Un especialista revisa su caso y prepara la demostración con un escenario parecido al suyo.
- Sesión con un especialista en procesos de Finanzas y cumplimiento.
- Su operación como ejemplo, no una demo genérica.
- Alcance por etapas, definido con su equipo.